近日期货资讯服务平台,国务院关于修改《住房公积金管理条例》的决定引发社会广泛关注,特别是对从事房地产行业的人来说,值得去关注和讨论的话题就更多了。
元股证券:ygzq.hk连日来,不断有读者和网友在问,2026年9月20日即将开始施行的新版《住房公积金管理条例》,有哪些能够真正影响楼市未来走势的实质性改动?对当前房地产市场行情和回暖复苏又能起到多大的作用?
在回答这个问题之前,我们有必要来简单回顾一下住房公积金制度的前世今生。
众所周知,我国住房公积金制度源自20世纪90年代住房制度改革,一开始借鉴互助住房金融思路,1991年首先在上海试点,1994年才向全国推开,其初衷是破解福利分房时代建房资金匮乏难题,为城镇住房建设归集社会资金。而彼时,商品房市场尚处在萌芽阶段。1998年我国宣告停止实物福利分房,住房全面走向商品化,1999年《住房公积金管理条例》正式颁布,确立缴存、提取、贷款完整规则,公积金重心从支持住房建设转向支持职工个人购房消费,成为政策性住房金融的支柱工具。
当前楼市转入存量时代,居民住房需求正从 “有没有” 转向 “好不好” 南方+ 冯善书 拍摄
后来,伴随楼市不同发展阶段,该条例历经多轮修订。譬如,2002年修订重在扎紧资金监管笼子,适配商品房快速扩张周期;2019年修订仅为行政审批流程微调,未改动核心业务规则。

三十多年来,公积金跟随城镇化大潮不断壮大,但也逐步积累新矛盾:市场转入存量时代,居民住房需求从 “有没有” 转向 “好不好”,十余万亿元沉淀资金使用效率有待提升,灵活就业群体缺乏制度入口,原有偏重购房的功能框架已难以匹配租购并举新格局。
正是在这样的大背景下,2026年国务院决定对条例作出系统性大修,并确定将于9月20日正式发布实施。
有业内人士认为,本次修订不是简单政策放宽,而是公积金制度一次历史性定位调整,也将从需求端、存量端对房地产市场带来多重实质性影响。
那么,回到读者和公众当前最关心的话题,本次修订到底对楼市将带来什么样的实质性影响?
下面就让南方+记者来给大家简单捋一捋。总的来说,此次条例修订属于顶层制度框架调整,各地贷款额度、首付比例、认房认贷仍由地方结合楼市实际自主制定,不直接划定信贷数字,但制度规则的变化,将从需求释放、存量盘活、市场结构三个维度作用于房地产市场。
首先,提取场景大幅扩容,利好存量住房市场,改善需求获得直接支撑。具体来说,提取情形由6类扩展至9类,新增装修自住住房、支付自住住房物业费,同时取消租房提取的家庭收入比例门槛,实现购房、租房、修房、养房全周期覆盖。有参与过公积金缴存的市民都知道,过去公积金主要服务新房购置;新规之下,大量持有二手房、老小区住房的缴存职工,可以动用账户资金用于旧房改造、居住维护。因而,我们可以大体预测到,相较于对新房销售的拉动,二手房市场、旧房更新改造产业链将更为直接受益,有利于激活存量房改善链条,引导住房消费从单纯 “购置新房” 转向重视居住品质提升。
10倍杠杆平台其次,扩大缴存覆盖面,潜在购房与租房需求蓄水池扩容。新修订的条例明确个体工商户、灵活就业人员可自愿缴存公积金,把大量新市民纳入制度入口。这也是本次修订备受社会关注的焦点之一。我们知道,这部分群体过去大多游离于公积金体系之外,而自愿缴存的新政落地后,未来可以享受公积金低息贷款、租房提取等权益,中长期会增加刚需潜在基数,对租房市场、刚需住宅形成托举力量。当然,从短期来看,其实际效果则取决于各地配套实施细则落地节奏。
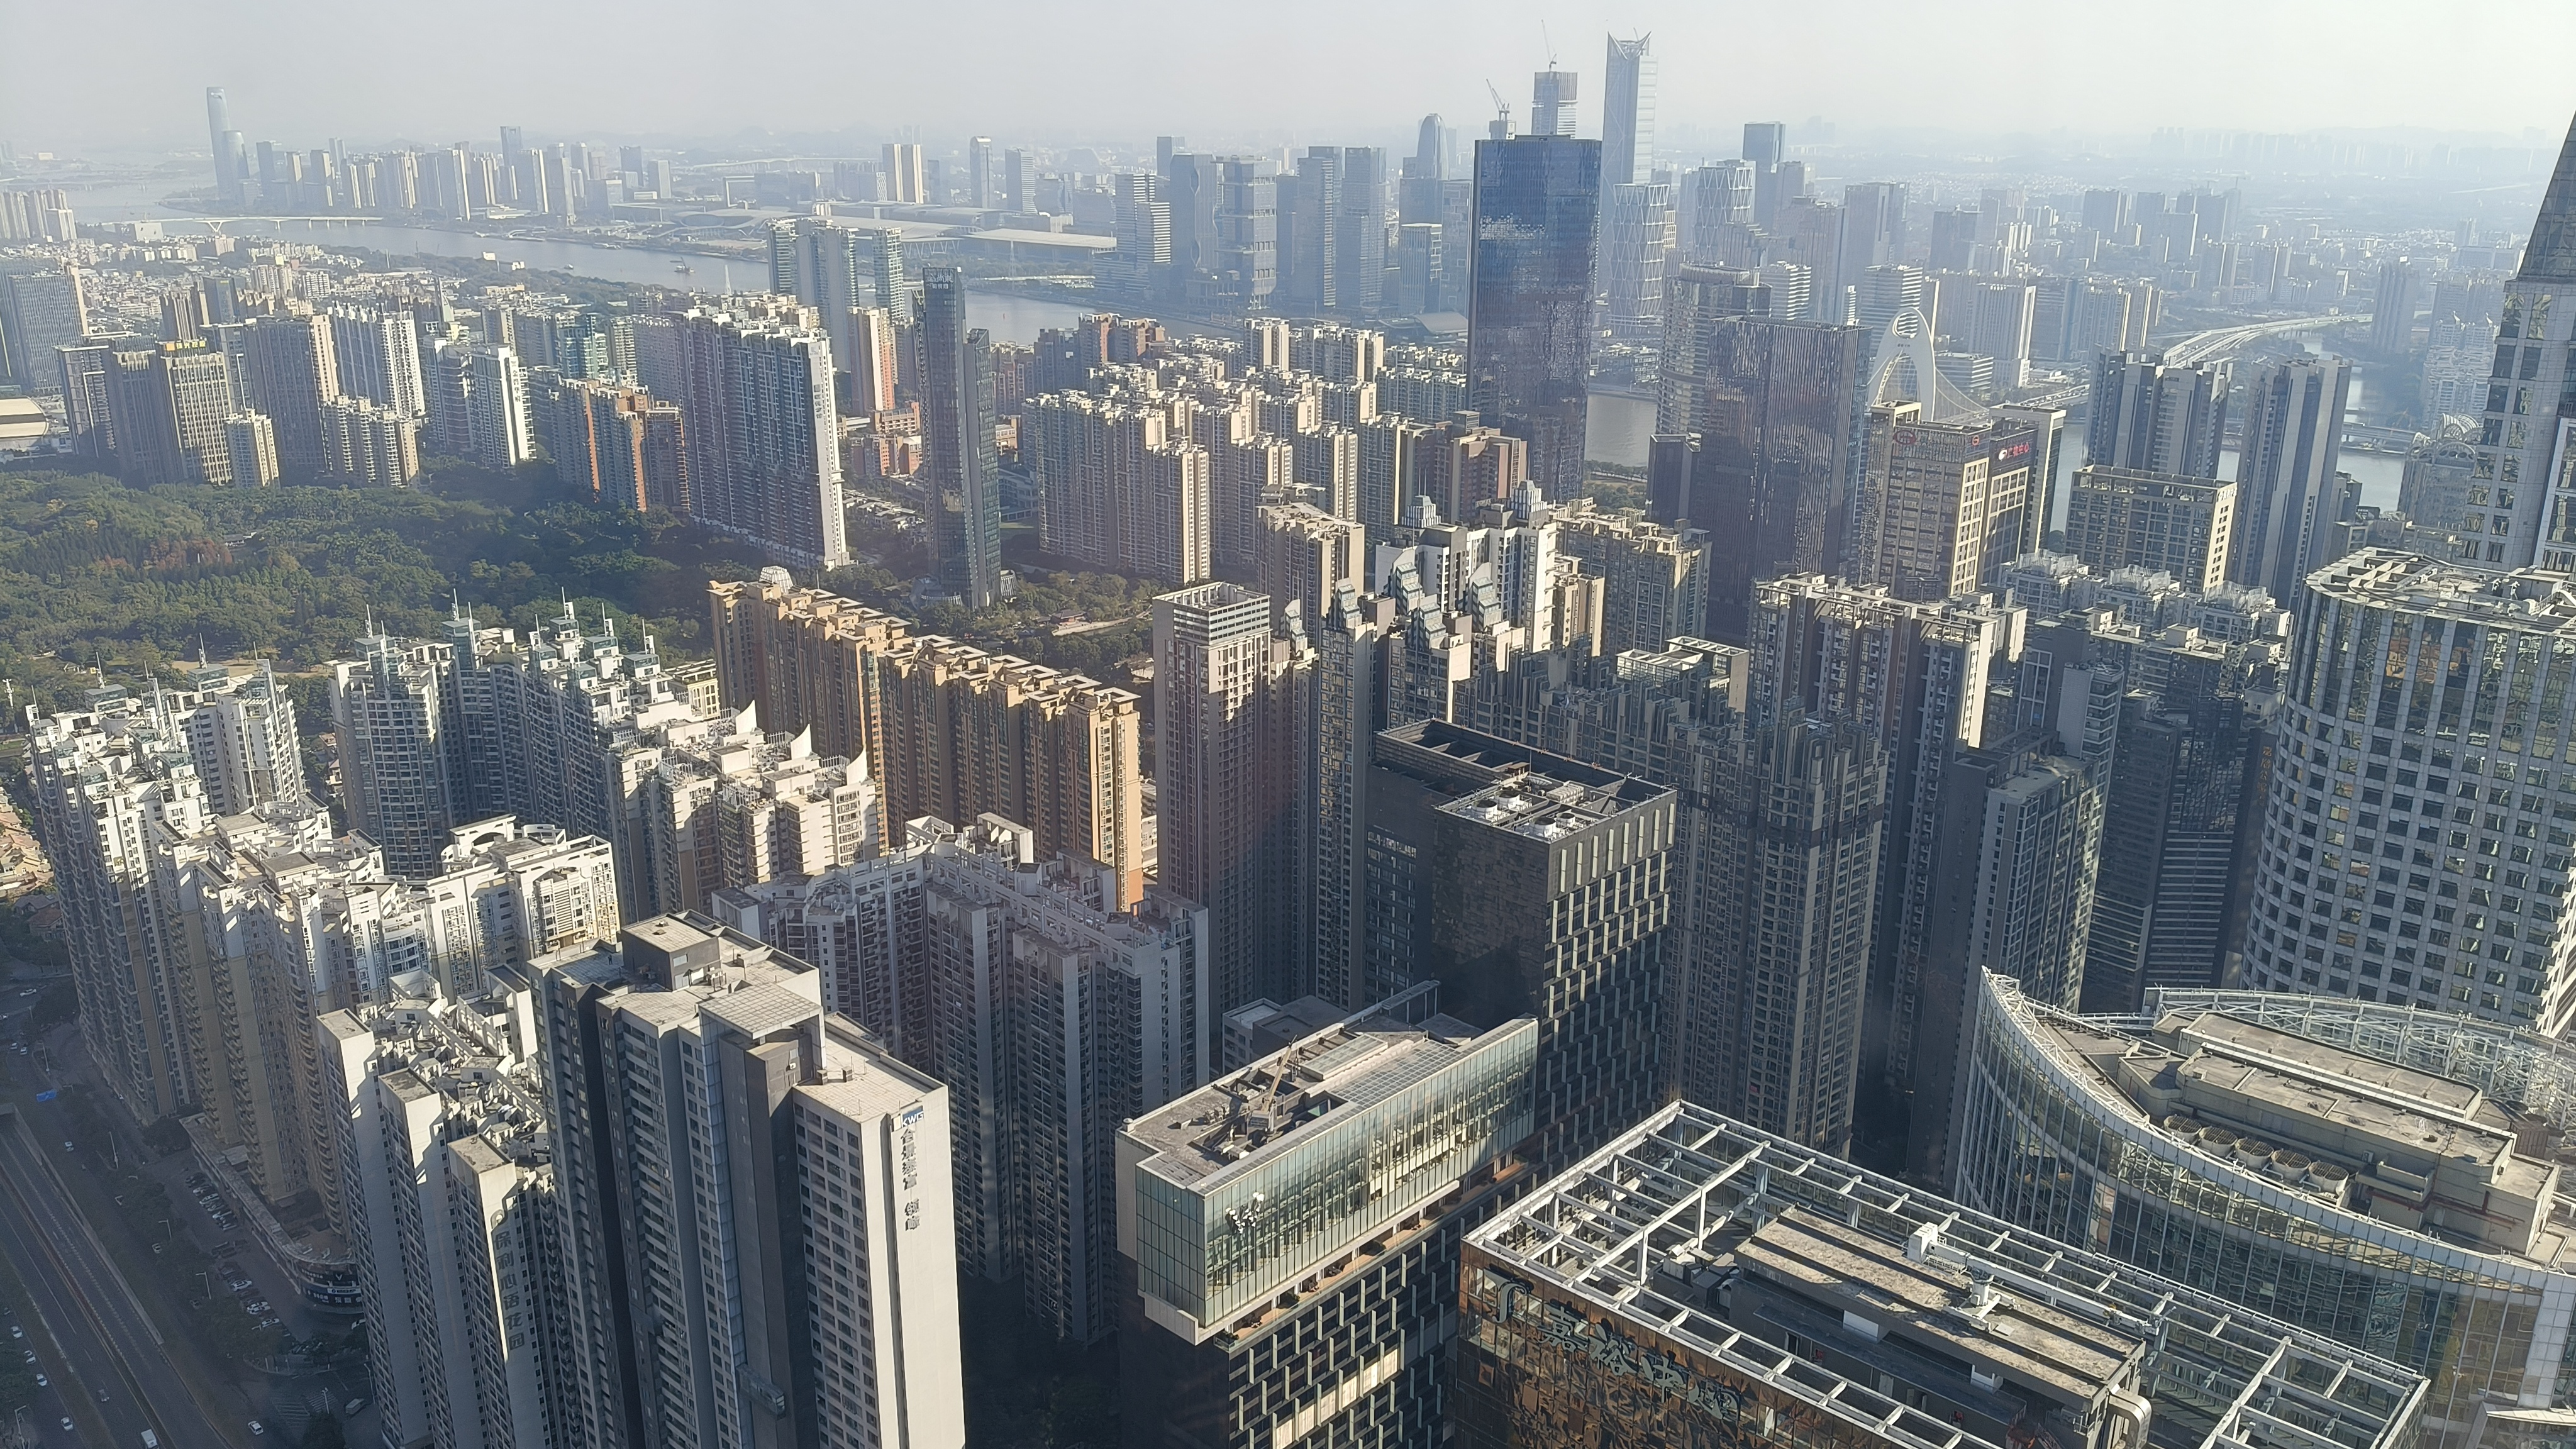
本次修订,二手房市场、旧房更新改造产业链将更为直接受益 南方+ 冯善书 拍摄
再次,贷款审批流程优化,降低刚需置换交易时间成本。新条例将贷款审批时限由15日压缩至10日,提取审批压缩至3日,同时推动异地互认互贷,减少跨城置业、置换交易的办理周期。这明显有利于加快二手房置换链条流转,减少交易环节阻滞,间接活跃住房交易市场。这几天广州都市圈一些准备在清远、肇庆、佛山和广州等不同城市跨地置业的朋友已经开始闻风而起了。“异地互认互贷”的落地,接下来会帮助解决一些以前解决不了的大难题。
此外,制度定位转变,释放“不单纯鼓励买房”的政策信号。过去公积金核心功能是购房杠杆工具;修订之后,租房、养护旧房与购房获得同等制度地位,契合租购并举的房地产新模式。这意味着公积金不再简单作为刺激商品房销售的政策工具,而是全面服务居住消费,引导市场更加重视存量居住价值。有人担心,大家会把钱拿出来花到其他地方去。公积金将来会大规模流出楼市吗?这个问题我们是这样看的,公积金不会大规模流出楼市。改革的本质是从“只服务买房子”升级为服务完整居住生命周期。一部分资金会从购房产权交易,分流到租房、旧房养护等存量居住消费,但依旧属于房地产领域;购房贷款仍然是公积金制度最重要的杠杆功能。变化是内部结构重构,不是资金整体撤离房地产。
最后,我们的确需要客观地看待这次国务院新确立的政策边界。要知道,条例本身并没有调整公积金贷款利率、贷款上限,因而,市场利好更多体现为结构性、中长期释放,不会带来某些投机人士所期望的那种楼市短期脉冲式爆发。有学者和资深业内人士已经在呼吁,国家也要尽快出台有关配套措施,在新修订条例实施后,进一步强化骗提骗贷惩戒机制,守住资金风险底线,保障制度平稳运行。
南方+记者 冯善书期货资讯服务平台
在线配资平台导航提示:本文来自互联网,不代表本网站观点。
相关文章