(来源:招银理财)
(2026/10/5 - 2026/10/9)
固收研究部,跨境投资部
Part
市场概览
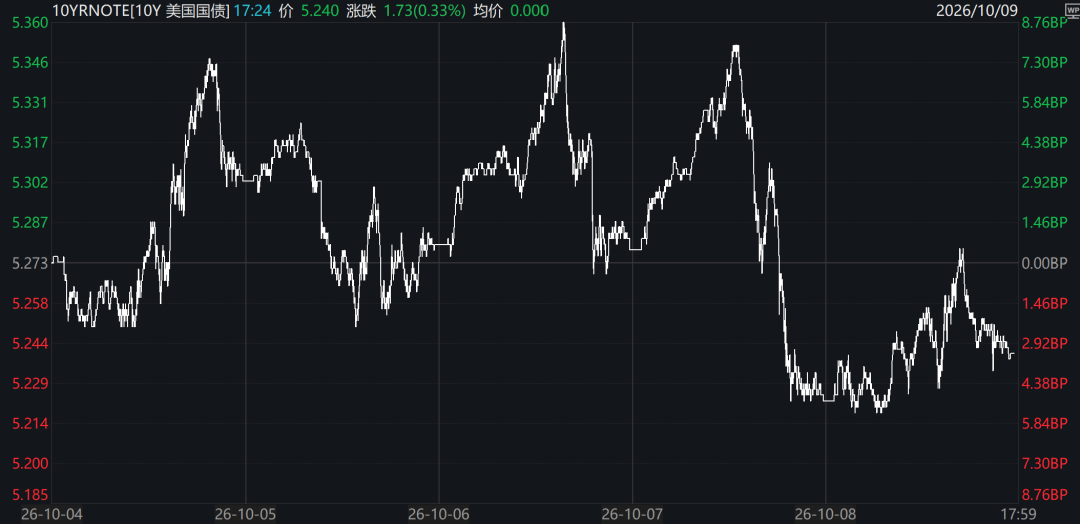
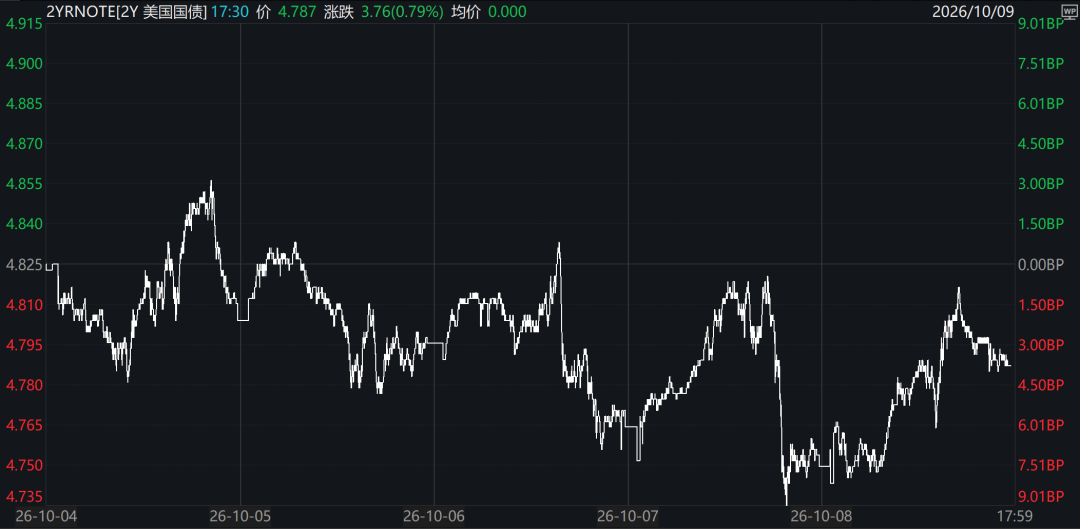
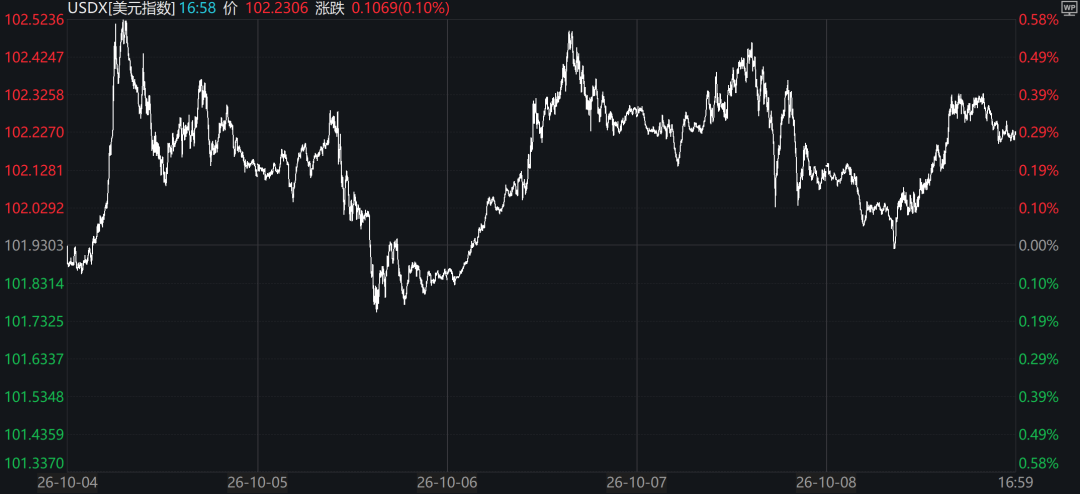
本周美国10Y国债拍卖投标倍数高于近期均值;美国10月密歇根大学消费者信心指数初值低于市场预期,通胀预期有所上行;美联储9月FOMC会议纪要偏鹰。全周整体来看,长端10年期美债利率震荡下行约3bp至5.24%,短端2年期美债利率震荡下行约4bp至4.79 %;美元指数周度整体从101.93震荡运行至102.23。
10年期美国国债收益率
 数据来源:Wind(统计时间:2026/10/10)
2年期美国国债收益率
 数据来源:Wind(统计时间:2026/10/10)
美元指数
 数据来源:Wind(统计时间:2026/10/10)
Part
主要经济数据
1、美国10Y国债拍卖投标倍数高于近期均值
本周美国财政部完成390亿美元10年期国债拍卖,中标收益率为5.3%,低于预发行利率;投标倍数为2.77倍,高于近期均值水平,非交易商投资者认购比例为97.5%,显示当前美债收益率高位开始吸引部分资金入场,长端获得一定阶段性买盘支撑。
2、美国10月密歇根大学消费者信心指数初值低于市场预期,通胀预期有所上行

美国10月密歇根大学消费者信心指数初值46.3,低于预期值47.6;美国10月密歇根大学1年通胀预期初值4.7%,高于前值4.6%,5年通胀预期初值3.5%,高于前值3.4%。该数据表明居民消费意愿下降,对通胀担忧仍存。
美国密歇根大学消费者信心指数
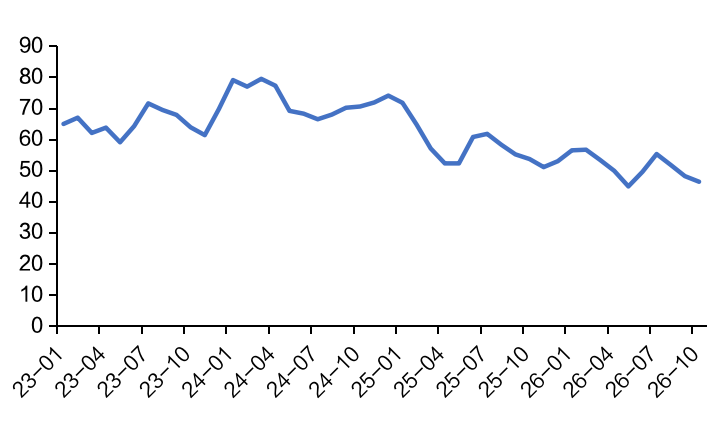 数据来源:Wind
(统计时间:2026/10/10)
3、美联储9月FOMC会议纪要偏鹰
重庆证券配资网美联储9月FOMC会议纪要偏鹰,多数官员认为年内有可能再加息一次,但后续政策决策将依赖于新增信息与风险评估。该纪要显示,多数官员重视防范通胀风险,认为从风险管理角度,更高的目标利率路径是审慎之举。市场预期加息时间点可能在12月,目前10月、12月加息概率分别为18%、68%,关注后续经济、通胀相关数据情况。
Part
结论
本周市场影响因素主要来自于美债拍卖投标倍数向好形成阶段性需求支撑,但美国密歇根大学通胀预期数据上行,叠加美联储9月FOMC会议纪要偏鹰,美债定价通胀和加息预期,本周美债收益率整体小幅震荡下行。下周建议关注美伊冲突局势、美国通胀数据。
 元股证券:ygzq.hk
]article_adlist-->
 ]article_adlist-->
 ]article_adlist-->
 ]article_adlist-->风险提示
]article_adlist-->
市场观点仅代表当时观点,今后可能发生改变,仅供参考,不构成任何业务的宣传推介材料、投资建议或保证,亦不作为任何法律文件。本材料由招银理财有限责任公司(简称“招银理财”)制作并提供。具体理财产品信息及详细风险揭示,请以相关理财产品销售文件为准,请您在投资前仔细阅读。招银理财不会对任何投资者使用文本或文本载明的内容产生的任何直接或间接损失承担任何责任。本文内容版权为招银理财所有,未经书面许可,任何机构和个人不得以任何形式外传复制和发布。
理财产品过往业绩不代表其未来表现,不等于理财产品实际收益,投资须谨慎。理财非存款,产品有风险,投资须谨慎。
上下滑动阅读更多内容
-END-
 海量资讯、精准解读,尽在新浪财经APP
在线配资平台导航提示:本文来自互联网,不代表本网站观点。
- 上一篇:移动炒股配资好用吗 千元入门手机几乎“灭绝”,存储危机到底还要多久?
- 下一篇:没有了
相关文章